福島県の統括情報表で本当に確認するのはこの5項目です[SEKISAN-PRO]
 sekisanproorg1234
【総括情報表の見方】積算額を左右する重要項目の総まとめ
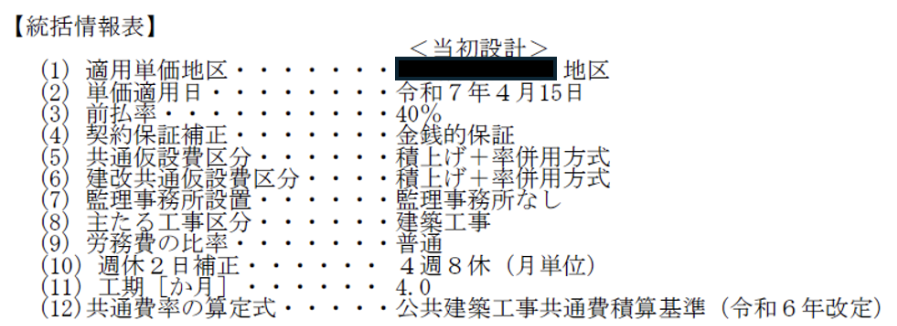
公共工事の金抜設計書の表紙にある「総括情報表(または統括情報表)」。普段は何気なく設定しているかもしれませんが、実は各項目の設定が共通費や一般管理費等に直結し、最終的な工事価格を数万〜数百万円単位で左右します。
この記事では、積算実務においてとくに重要な「前払率」「契約保証補正」「監理事務所設置」「労務費の比率」「週休2日補正」「工期」の6項目について、工事価格への影響や見落としがちな注意点を一挙に総まとめしました。
1. 前払率:設定によって一般管理費等はどれだけ変わる?
前払率が35%以下になると、一般管理費等率に補正係数が適用されます。
※ 前払金の保証がある工事に限り適用されます。
前払率が変わると一般管理費等も変わる
公共建築工事の積算基準では、支払い条件が施工会社に与える金銭的負担を考慮し、前払率が低い場合には「一般管理費等」を割り増しするルールが定められています。前払金の割合が少ない契約ほど、施工側の資金調達コスト(金利負担など)が増えるため、その分を経費として多めに認めるという考え方です。
具体的な補正係数
前払金の支出割合が 35%以下 の場合に、以下の係数を一般管理費等率に乗じます。
| 前払金支出割合 | 補正係数 |
|---|---|
| 0% 〜 5%以下 | 1.05 |
| 5%超 〜 15%以下 | 1.04 |
| 15%超 〜 25%以下 | 1.03 |
| 25%超 〜 35%以下 | 1.01 |
| 35%超(例:40%) | 補正なし(1.00) |
設定ひとつで経費が最大5%変わるため、入札価格の算出に対する影響は無視できません。
注意点:前払金の保証があることが条件
この「前払率による経費の割り増し」を適用するためには、「前払金の保証がある工事」であることが条件となります。保証がない工事については補正の対象外となるため、単に前払率の設定をいじるだけでは正確な積算になりません。契約条件と保証の有無をセットで確認することが実務上の鉄則です。
まとめ
- 前払率が 35%以下 になると、一般管理費等が補正係数により増額される
- 最大で 5%の割り増し(係数1.05)があり、工事価格にダイレクトに影響する
- 適用条件は「前払金の保証がある工事」であること
- 設定ミスは予定価格との乖離や入札の失敗につながる
2. 契約保証補正:金銭的保証と役務的保証の違い
保証の方法によって、工事原価に乗じる率が変わります。
※ いずれも工事原価 × 各率で契約保証費を算出し、一般管理費等に加算します。
契約保証費の計算ロジック
公共工事の契約では、受注者が万が一工事を完成できなくなった場合に備え、発注者は「契約の保証」を求めます。積算では、この保証を受けるために施工会社が支払う手数料や経費を「契約保証費」として計上するルールがあります。
算出された契約保証費は、一般管理費等の中に加算されます。発注者が求める保証の方法によって掛け合わせる「率」が変わることがポイントです。
「金銭的保証」と「役務的保証」の違い
受注者が倒産等した場合に、保証会社が発注者へ「お金」を支払う形式。銀行・保険会社・保証事業会社が保証人となる、公共工事で最も一般的な形態です。
受注者が倒産等した場合に、別の業者が「工事の続き」を引き継いで完成させる形式。お金で終わりではなく「最後まで工事をやり遂げる」保証のため、引き受け手のリスクが大きく率も高めです。
設定ミスが積算額に与える影響
「わずか0.05ポイントの差」と思うかもしれませんが、工事規模が大きくなるとその差は無視できません。
| 工事原価 | 金銭的保証(0.04%) | 役務的保証(0.09%) | 差額 |
|---|---|---|---|
| 5,000万円 | 2万円 | 4.5万円 | +2.5万円 |
| 1億円 | 4万円 | 9万円 | +5万円 |
| 2億円 | 8万円 | 18万円 | +10万円 |
一般管理費等の総額が変わり、さらに消費税計算にも波及するため、最終的な工事費(税込)にはより大きな差として現れます。
補正が行われないケース(方法③)
- 予算決算及び会計令に基づき、工事請負契約書の作成を省略できるような軽微な契約である場合
- 設計変更時の積算(原則として対象外)
まとめ
- 金銭的保証は 0.04%、役務的保証は 0.09% を工事原価に乗じて計上する
- 「工事を完成させる保証(役務)」の方がリスクが高いため、率も高く設定されている
- 設定を間違えると、予定価格や見積価格に数万円〜数十万円の誤差が生じる
3. 監理事務所設置:事務所を設けない設定と工事価格への影響
監理事務所を設けない場合、共通仮設費率に減額補正が入り、以下の順で工事価格が押し下げられます。
数千万円規模で10万円単位、1億円超では50万円以上の差が生じるケースがあります。
減額される仕組み:共通仮設費率への「補正」
積算基準では、監理事務所を設けない場合、共通仮設費率(Kr)に対して0.887〜0.988程度の補正係数(減額補正)を乗じるルールがあります。減額はここで終わらず、「掛け算の連鎖」により増幅されます。
金額規模別のインパクト比較
直接工事費の規模に応じた工事価格(税抜)の試算です。
※ 新営建築工事・工期10か月程度の標準的な定数を使用して試算。
| 直接工事費 | 監理事務所あり | 監理事務所なし | 差額(減額) |
|---|---|---|---|
| 2,000万円 | 約 2,630万円 | 約 2,623万円 | 約 ▲7万円 |
| 3,000万円 | 約 3,910万円 | 約 3,900万円 | 約 ▲10万円 |
| 4,000万円 | 約 5,180万円 | 約 5,166万円 | 約 ▲14万円 |
なぜこれほど差が出るのか
国交省の算定例では、監理事務所を設けない補正(係数 0.933)を掛けたことで、共通仮設費率が 4.12% → 3.84% へと 0.28ポイント低下しています。
「たった0.28%の差」に見えますが、純工事費・現場管理費・一般管理費等へと連鎖した結果、最終的な工事価格では約53万円もの差として現れます。直接工事費の額が大きくなるほど、この「率」がもたらす金額インパクトは大きくなります。
福島県の公共工事における実態
福島県の公共工事では、監理事務所を設ける工事はほぼ見られません。そのため、「監理事務所を設けない」が基本の設定となります。
この項目は設定を忘れると必ず金額がずれます。積算の最終チェックで見落とさないよう必ず確認するようにしましょう。
まとめ
- 監理事務所を設けない補正は共通仮設費率に直撃し、純工事費→現場管理費→一般管理費等へと連鎖減額される
- 数千万円規模の工事でも10万円単位、1億円を超えれば50万円以上の差が出る
- 設計図書や特記仕様書で「事務所不要」の記載を見落とすと、予定価格と見積価格に致命的な乖離が生じる
4. 労務費の比率:「普通」って何?積算担当者が知っておくべきこと
金抜設計書に「労務費の比率:普通」と書いてあれば、何も気にしなくてOKです。共通費の計算は通常どおり行われます。
公共工事の金抜設計書(設計書条件欄など)を確認していると、「労務費の比率:普通」という記載を見かけることがあります。
「これって何?何か特別な処理が必要?」と気になった方もいるかもしれませんが、「普通」と書いてある工事であれば積算上の特別な対応は一切不要です。
以下では、この表示の意味と、「普通」以外になるケースについて補足します。気になる方だけ読んでください。
- 「労務費の比率」欄はそもそも何のための記載か
- 「普通」以外になる工事とはどんな工事か
- 「著しく少ない」と判定されると何が変わるか
- まとめ:現場代理人は何もしなくてOK
1. 「労務費の比率」欄はそもそも何のための記載か
公共建築工事の共通費(共通仮設費・現場管理費)は、直接工事費や純工事費に一定の率(%)を掛けて算出します。
この率は「その工事に職人さんがどれだけ入るか」を前提に設定されています。つまり、人が大勢入る工事ほど、共通費が多くかかるという考え方です。
ところが、工事の中には職人の手間がほとんどなく、機器や材料の購入費がほとんどを占めるようなケースがあります。そうした工事に通常の率をそのまま使うのは実態に合わないため、「労務費の割合が著しく少ない工事」には別途補正をかけるという規定があります。
金抜設計書の「労務費の比率」欄は、その工事が補正対象かどうかを示すフラグです。
2. 「普通」以外になる工事とはどんな工事か
「労務費の比率が著しく少ない」と判断されるのは、直接工事費に占める労務費の割合がおおむね10%以下の工事です(千葉県基準の例。各都道府県の基準による)。
具体的には次のような工事が該当しやすいです。
- 大型の空調機器・受変電設備など、機器本体の価格が工事費の大半を占める設備工事
- 材料費がほぼすべてで、取付け手間がごくわずかな工事
- メーカー一式納入に近い形の特殊設備工事
1,000万円の工事のうち、職人さんの手間(労務費)が50万円しかない(5%)ようなケースです。大型の機械設備や受変電盤の設置工事などで起こりやすいです。一般的な建築工事や電気・機械の配管・配線工事では「普通」になります。
3. 「著しく少ない」と判定されると何が変わるか
「労務費の比率:著しく少ない」と判定された場合、共通仮設費率・現場管理費率にそれぞれ補正係数が掛けられ、通常より低い率で共通費が計算されます。
受注者(施工会社)にとっては共通費が下がることを意味します。ただし、これは発注側の積算段階で判断・設定されるもので、受注者が自分で判断して率を変えるものではありません。
| 金抜設計書の表示 | 共通費の計算 | 受注者の対応 |
|---|---|---|
| 労務費の比率:普通 | 通常の率で計算 | 何もしなくてOK |
| 労務費の比率:著しく少ない | 補正された低い率で計算 | 発注者が積算時に設定済み 受注者側の対応は不要 |
「著しく少ない」と書かれていたとしても、それはすでに積算に反映された結果として金抜設計書に記載されているものです。受注者がそれを見て何か計算し直す必要はありません。
4. まとめ:現場代理人は何もしなくてOK
- 「労務費の比率:普通」→ 完全にスルーしてOK
- 「著しく少ない」と書いてある場合も、受注者側で何か対応する必要はない(発注側が積算時にすでに処理済み)
- この欄は、発注者の積算担当者が共通費率を補正するかどうかを確認するための記載
金抜設計書を読み込む際、この欄が気になって時間を取られる必要はありません。「普通」であれ「著しく少ない」であれ、その表示はすでに設計書の金額に織り込まれています。積算ソフトで設計書通りに入力していれば問題ありません。
※本記事は公共建築工事積算における共通費の考え方を解説するものです。具体的な率・補正係数は各都道府県・発注機関の積算基準によって異なります。実際の積算にあたっては発注者の指示・設計図書をご確認ください。
5. 週休2日補正:「4週8休」と「完全週休2日」で共通費はどう変わる?
公開後の制度改定を反映し、令和7年10月15日改定版「週休2日等工事試行要領 第Ⅳ編〜第Ⅵ編(建築関係工事編)」の内容に基づいて全面的に更新しました。
労務費の補正率はどちらも1.02で同じです。
共通費側で補正がかかるのは「完全週休2日」のときの現場管理費(1.01)だけです。共通仮設費率・一般管理費等率には、月単位・完全週休2日のどちらにも補正がありません。
金抜設計書の統括情報表に「週休2日補正:4週8休(月単位)」あるいは「完全週休2日」と書いてあるのを見て、「どちらも同じ扱いでしょ?」と思った方、注意が必要です。
労務費は確かにどちらも1.02ですが、共通費(共通仮設費率・現場管理費率・一般管理費等率)の扱いが違います。建築・電気・機械設備の工事はすべて共通の基準(週休2日等工事試行要領 第Ⅳ〜Ⅵ編)に基づいて補正されます。
「4週8休(月単位)」と「完全週休2日」の補正の違い
| 費目 | ① 月単位4週8休 (週休2日促進工事) |
② 完全週休2日 (完全週休2日促進工事) |
|---|---|---|
| 労務費(複合単価等) | 1.02 | 1.02 |
| 共通仮設費率 | 補正なし | 補正なし |
| 現場管理費率 | 補正なし | 1.01 |
| 一般管理費等率 | 補正なし | 補正なし |
共通費(率)に補正が乗じられるのは、「完全週休2日のときの現場管理費率:1.01」の1箇所だけです。これとは別に、直接工事費の中の労務費にはどちらの区分でも1.02の補正が乗じられます。
統括情報表に「4週8休(月単位)」と書いてあるのに、積算ソフトで「完全週休2日」の設定を選んでしまうと、本来つかないはずの現場管理費の補正(1.01)が乗ってしまい、予定価格より過大な積算になります。逆に「完全週休2日」なのに月単位の設定のままにしてしまうと、現場管理費の補正を入れ忘れることになります。
確認のポイントは統括情報表の1行だけ
積算に入る前に、統括情報表の「週休2日補正」欄を確認するだけで防げます。
- 「4週8休(月単位)」と書いてある → 労務費のみ1.02、共通費側は補正なし
- 「完全週休2日」と書いてある → 労務費1.02に加えて、現場管理費率にも1.01を乗じる
- 記載なし → 補正なし
共通費条件を設定する際、週休2日補正の区分選択が「月単位」と「完全週休2日」で分かれています。統括情報表の記載と一致しているか、また現場管理費への補正が正しく反映されているかを、入力前に必ず確認してください。
※本記事は福島県土木部「週休2日等工事試行要領 第Ⅳ編〜第Ⅵ編(建築関係工事編)」(令和7年10月15日改定版)に基づく、建築・電気・機械設備工事の解説です。起工日により適用される版が異なるため、実際の積算にあたっては最新の試行要領・統括情報表の記載をご確認ください。
6. 工期:そのまま入力すると危険?複合工事の落とし穴
基本は統括情報表の工期をそのまま全工種に入力するだけでOK。
ただし複合工事では工種ごとに異なる工期Tが設定される場合があり、その場合は発注者への確認が必須です。
公共工事の統括情報表(11)には「工期〔か月〕:4.0」のような記載があります。この数字は共通費率の計算に直接使われる重要な値です。
工期の数字は共通費率に直結する
統括情報表の工期(か月)は、共通仮設費率・現場管理費率を算定する際の変数「T」として算定式に代入されます。
工期Tが変わると共通費率も大きく変わります。工期の入力を誤ると共通費の金額が数十万〜数百万円単位でずれるため、積算精度に直結する最重要項目のひとつです。
共通仮設費率・現場管理費率はどちらも工期が長いほど上がります。現場を維持する期間が長くなるほど、人件費や機材リース料などのコストが増えるためです。
基本:統括情報表の工期をそのまま入力
大多数の工事では、統括情報表に記載された工期を建築・電気設備・機械設備のすべての工種に一律で適用します。
| 工種 | 工期T | 入力方法 |
|---|---|---|
| 建築 | 4.0か月 | 統括情報表の値をそのまま |
| 電気設備 | 4.0か月 | 同上 |
| 機械設備 | 4.0か月 | 同上 |
例外:複合工事は工種ごとにTが異なる場合あり
まれに、工種ごとに異なる工期Tが設定されている工事があります。たとえば、電気設備や機械設備が建築工事の後半に短期集中で入る工事では、設備工種のTが建築より短く設定されることがあります。
工種ごとの工期Tは発注者が設計段階で決定しています。金抜設計書を見ただけでは判断できません。複合工事や、ある工種が明らかに短期間で完了しそうな工事は、入札前の質疑で発注者に必ず確認してください。
質疑での確認文例はこちらです。
「金抜設計書の共通費計算における各工種の工期Tを教えてください。」
このような工事は要確認
- 建築・電気・機械など複数工種が含まれる複合工事
- ある工種が明らかに短期間で完了しそうな工事
- 複数の建物・現場をまたぐ工事
- 主工種と付随的な工種が明確に分かれている工事
※本記事は公共建築工事積算における共通費の考え方を解説するものです。実際の積算にあたっては発注者の指示・設計図書をご確認ください。
積算で困ったら「積算よろず相談箱」へ【全国対応】
こんなことで悩んでいませんか?
・この積算基準の解釈で合っているのか不安
・執務並行改修の割増し判断に迷っている
・共通費の考え方を確認したい
・自社に合った積算ソフトを知りたい
・積算ソフトの乗り換えを検討している
現役積算担当者が回答します。
相談無料・匿名OKです。
※ご希望に応じて積算ソフトの販売店やメーカー担当者をご紹介することも可能です。

