共通費や経費の計算方法の基本編
積算における考え方を紹介するページです。
※令和8年10月15日より新しい積算基準が適用され、
共通費の計算方法が大きく変わります。
本ページの内容は、福島県における令和8年10月14日まで適用の積算基準に基づいています。
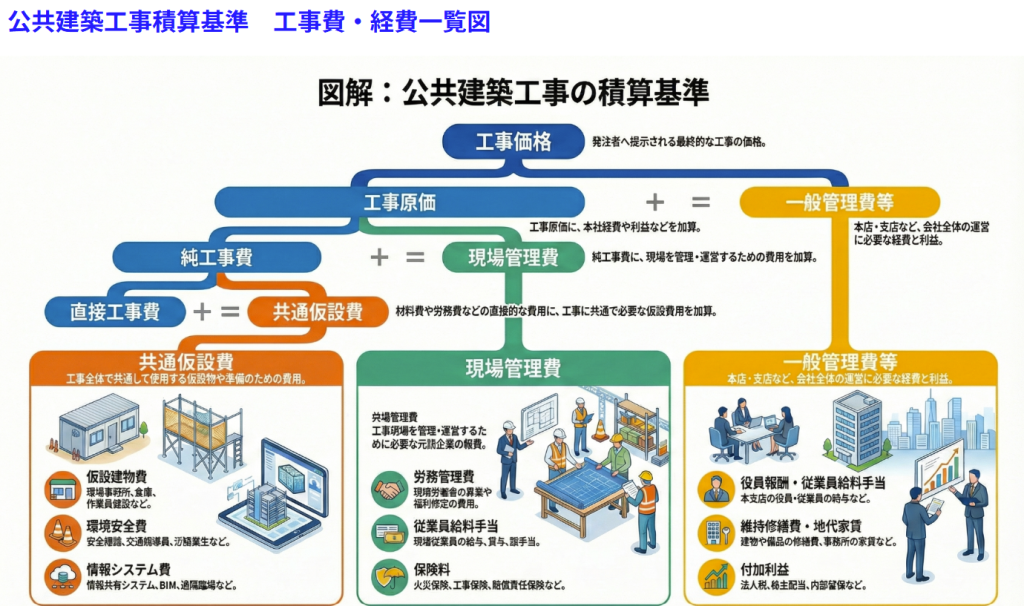
共通費とは?
工事費の構成要素の一つで、
建物を建てるための直接的な材料費や職人の人件費(直接工事費)とは別に、
工事を円滑に進めるための準備や運営、あるいは会社を維持するために必要となる費用
共通費は次の3つの柱から構成されます。
共通仮設費
現場事務所の設置、電気代、水道代、安全管理のための要員など、
工事全体に関わる「準備」の費用
現場管理費
現場監督の給与、社会保険料、施工図の作成費、事務用品費など、現場の「運営」に関わる費用
一般管理費等
本社の家賃、役員報酬、通信費、研究開発費、
そして企業の利益など、会社全体の「維持・管理」に関わる費用
【レジュメ】
積算初心者でもわかる!共通費のおさらい
共通費の算出について
共通費は「公共建築工事共通費積算基準」に則って算出されます。
福島県においては、国交省の基準が約半年遅れて適用されるため、
令和8年10月15日より前の設計書では「令和7年度版」の共通費積算基準を適用します。
(詳細はリンクよりご確認ください)
直接工事費の算出が完璧であっても、共通費の計算にミスがあると、
総工事費全体に誤差が生じて落札を逃す原因になります。
現在は積算ソフトを活用して計算することがほとんどですが、
正確な積算を行うためにも、計算の核となるロジックだけはしっかり押さえておきましょう。
共通費の算出ロジック
①直接工事費を算出する
②共通仮設費を算出する(率計算+積み上げ計上)
③現場管理費を算出
④一般管理費を算出
①+②+③+④=総工事費
※詳しい算出ロジックは、こちらをご覧ください。
公共建築工事の工事費積算における共通費の算定方法及び算定例
失敗しない!積算における共通費計算のポイント
積算の実務においては、
共通費計算は積算ソフトまかせの部分が多いかと思います。
失敗しないための、積算ソフトの設定の基本を押さえていきましょう。
まずは結論から
①産業廃棄物処分費 を「率対象外」に設定する
②有価物(スクラップ)を「スクラップ」に設定する
解説 ①産業廃棄物処分費 を「率対象外」に設定するについて
積算ソフトによって多少異なりますが、絶対に必要な設定は上記2点です。
産業廃棄物処分費は、共通費の率対象から控除して計算します。
その為、ソフトによって設定が異なりますが
処分費を「共通費の率対象から除外する設定」が必須になります。
基準原文(第2項・第3項)
「共通仮設費率を算定する場合の直接工事費には、処分費を含まないものとする。」
「現場管理費率を算定する場合の純工事費には、処分費を含まないものとする。」
解説 ②有価物(スクラップ)を「スクラップ」に設定する
「有価物(スクラップ)」となります。一見、処分費と似ていますが、
性格はまったく異なります。
スクラップ(有価物)は、積算上ではマイナス計上となります。
費目種別を「スクラップ」に設定しておくことで、処分費とは区別して管理でき、
率計算への影響も適切にコントロールできます。
まとめ
- → 処分費・産業廃棄物は積算基準で明示的に「率対象外」とされており、直接工事費・純工事費の計算ベースから除外する設定が必要です。
- → 有価物(スクラップ)は「スクラップ」設定でマイナス計上し、処分費とは明確に区別して管理します。
- → 積算ソフトのフラグ設定を正しく行うことで、共通費の過大・過少計上を防ぎ、適正な工事費積算につながります。