【初心者向け】共通費とは?3本柱を図解で完全理解|積算入門
 sekisanproorg1234
積算担当の皆様、お疲れ様です!
公共建築工事の積算で「共通費ってどう計算するの?」と悩んだことはありませんか?共通仮設費・現場管理費・一般管理費等の3区分、それぞれの計算ベースが毎回変わる連鎖計算フロー、さらに週休2日達成時の補正ルールまで、初めて学ぶ方にはなかなかハードルが高いですよね。
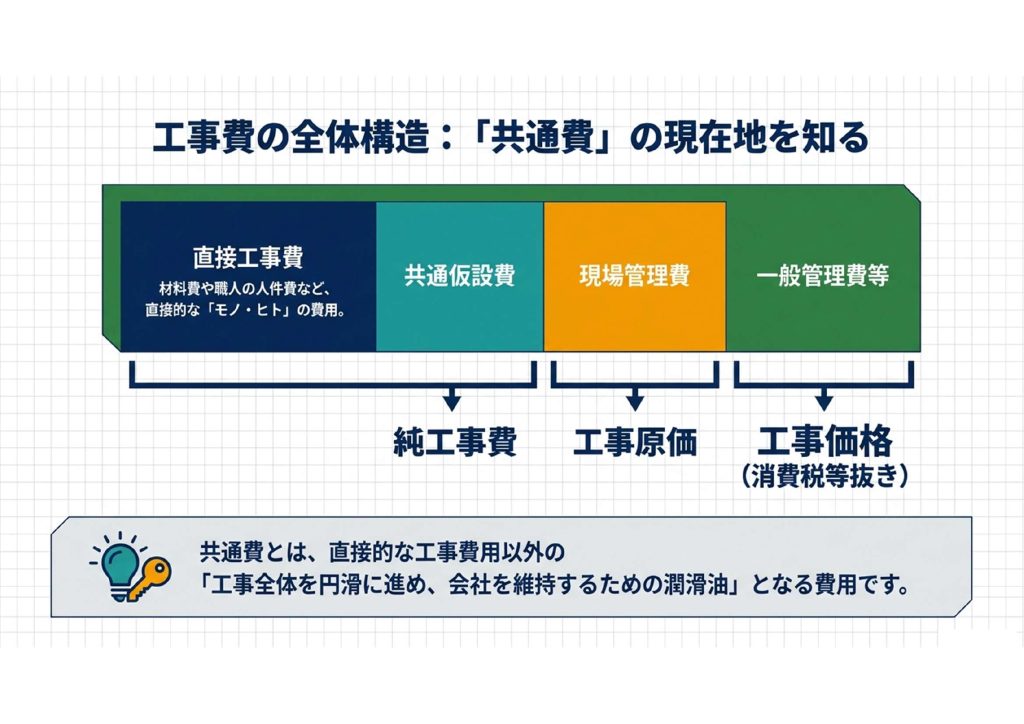
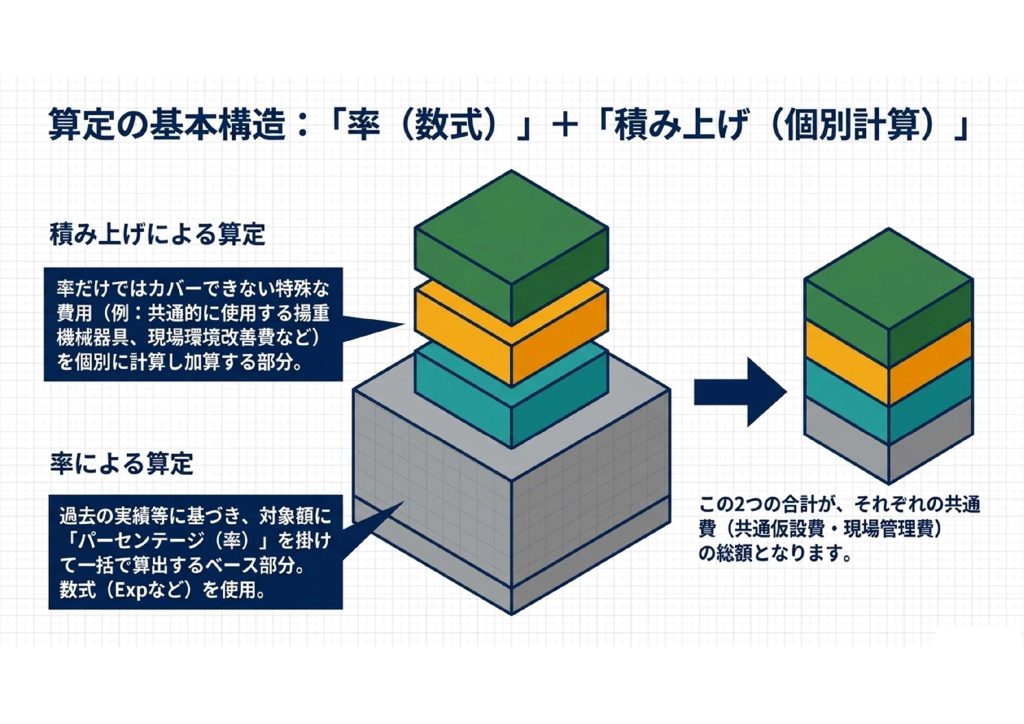
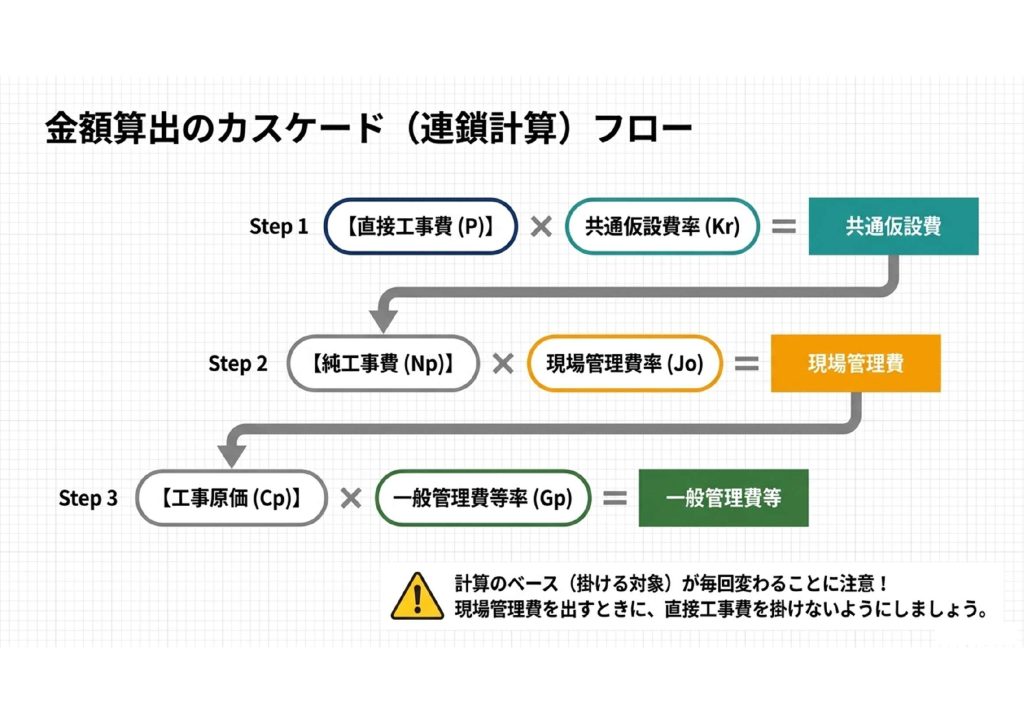
今回は、そんな難解な共通費の仕組みを図解でまるごと整理したビジュアルガイドをご用意しました。工事費の全体構造における共通費の位置づけから、直接工事費(P)→純工事費(Np)→工事原価(Cp)と積み上がるド算の流れ、Kr・Jo・Gpといった各率の意味まで、一枚一枚のスライドで直感的に理解できる構成になっています。
積算の基礎固めにぜひ活用してみましょう!
まとめ
公共建築工事の「共通費」について、ポイントをまとめます。
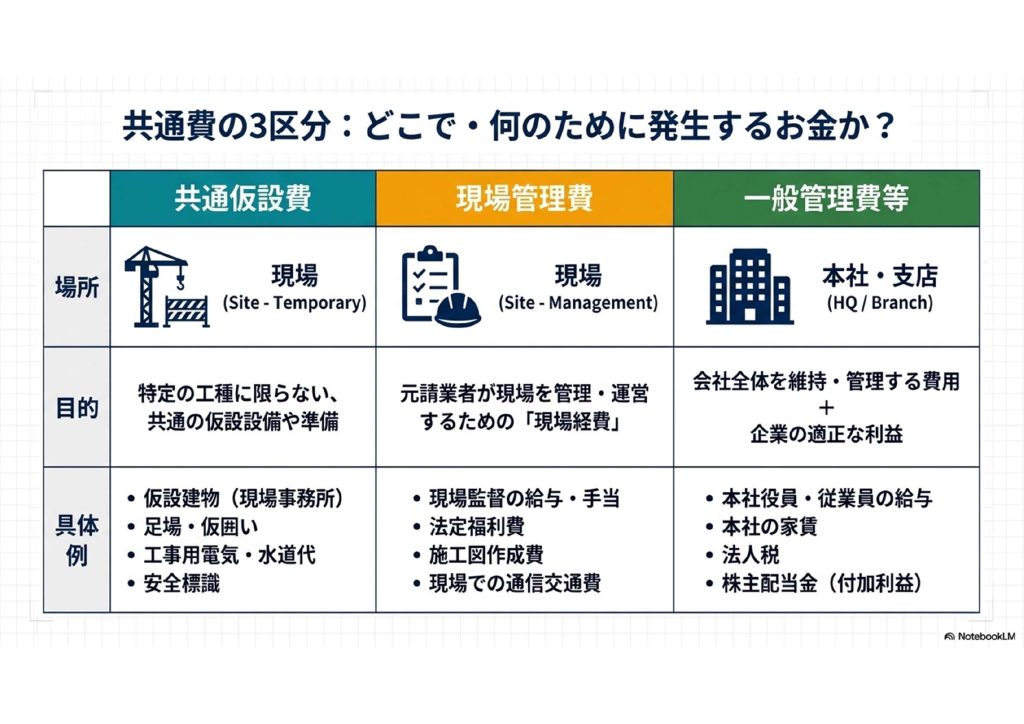
共通費は3つに分かれています。
現場の仮設設備にかかる共通仮設費、
現場監督の給与や施工図作成費などの現場管理費、
そして本社経費や企業利益にあたる一般管理費等です。
直接工事費に共通仮設費率を掛けて純工事費を出し、
その純工事費に現場管理費率を掛けて工事原価を出します。
最後に工事原価に一般管理費等率を掛けて工事価格が完成します。
毎ステップでベースが変わるので、
直接工事費に現場管理費率をそのまま掛けるミスには注意が必要です。
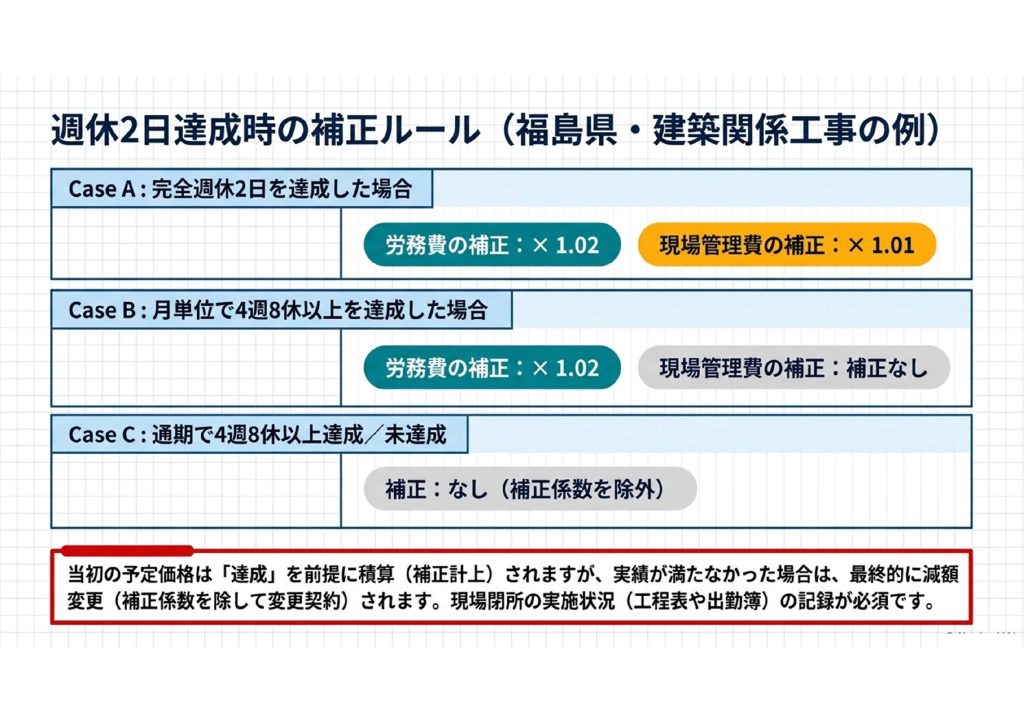
週休2日については、完全週休2日を達成した場合は労務費に×1.02、現場管理費に×1.01の補正が乗ります。
月単位4週8休の場合は労務費のみ×1.02で、現場管理費の補正はありません。達成できなかった場合は補正係数を除いた減額変更となるため、工程表や出勤簿による記録が必須です。
共通費の仕組みを正しく理解して、ミスのない積算を進めましょう!

