令和8年積算基準(営繕)電気工事の代価表の作り方を実例で解説|コンセントで学ぶ諸経費計算
 sekisanproorg1234
令和8年3月、国土交通省が「公共建築工事標準単価積算基準」を改定しました。今回の改定では、専門工事業者等の諸経費の計算方法が変更されています。
この記事では、電気設備工事のコンセントを例に、歩掛り表の読み方から諸経費の計算手順まで確認します。諸経費の計算方法さえ押さえれば、令和8年改定後の積算方法はおおむね理解できます。
歩掛り表が代価表の骨格になる
積算基準に載っている歩掛り表は、そのまま代価表の骨格です。下図は公共建築工事標準単価積算基準(令和8年改定)p.131 表E1-2-2「配線器具その他(イ)」です。
出典:公共建築工事標準単価積算基準(令和8年改定)国土交通省大臣官房官庁営繕部 表E1-2-2
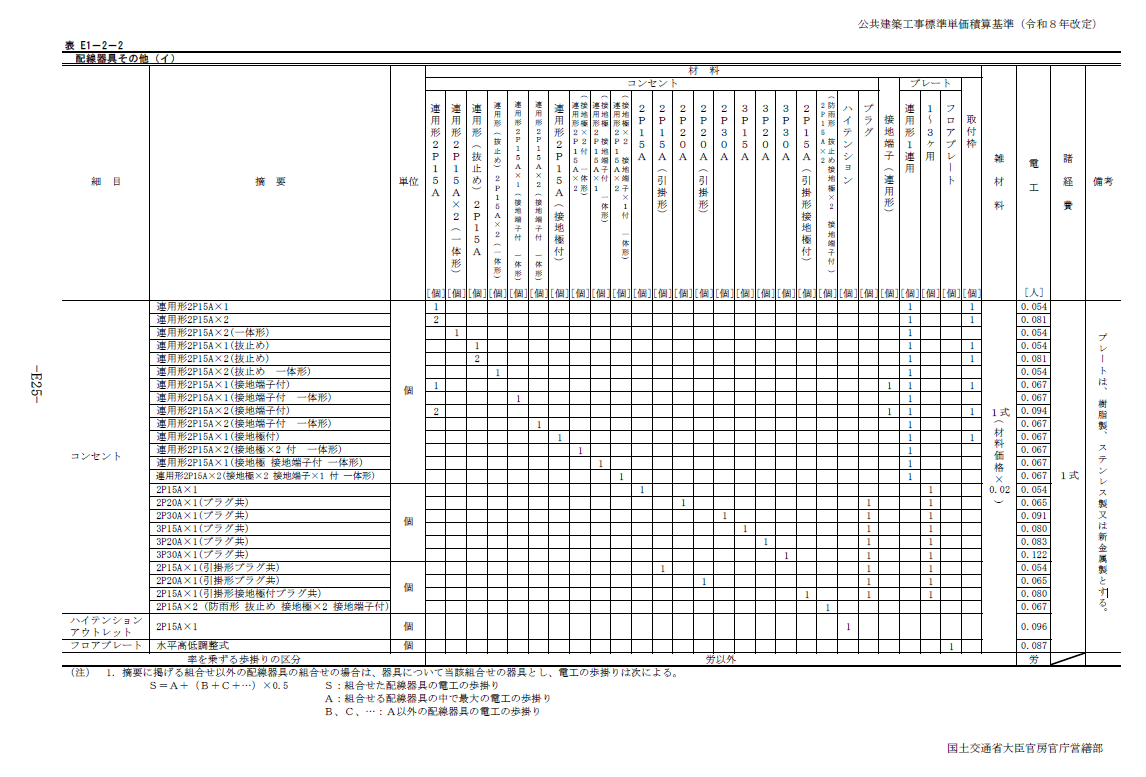
「連用形2P15A×1」の行を見ると、下記の歩掛りが読み取れます。これがそのまま代価表の骨格です。
| 名称 | 単位 | 数量 | 区分 |
|---|---|---|---|
| 連用形2P15Aコンセント | 個 | 1 | 労以外 |
| プレート(1〜3ヶ用・1連用) | 個 | 1 | 労以外 |
| 取付枠 | 個 | 1 | 労以外 |
| 雑材料(材料価格×0.02) | 式 | 1 | 労以外 |
| 電工 | 人 | 0.054 | 労 |
| 諸経費 | 式 | 1 | — |
ここに単価・金額・諸経費の計算結果を加えたものが完成した代価表です。各費目の「区分」が、どの諸経費率を乗じるかを決めます。
令和8年改定のポイント:諸経費の計算方法
令和8年改定の最大の変更点は、諸経費の計算方法です。
歩掛り表の区分ごとに異なる率を乗じる二区分方式となっています。
| 区分 | 対象 | 率の範囲 | 中間値(標準) |
|---|---|---|---|
| 労以外 | 材料費・消耗材料費等 | 9〜13% | 11% |
| 労 | 労務費 | 42〜52% | 47% |
本記事では中間値である11%・47%を使用します。
なぜ47%なのか:令和8年改定では、法定福利費など雇用に伴う経費を予定価格へ適切に反映するため、実態調査をもとに率が見直されました。基準上は42〜52%の範囲で設定でき、地域の特殊性等を考慮して定めることとされています。
出典:国土交通省「公共建築工事標準単価積算基準(令和8年3月改定)」および国土交通省プレスリリース(令和8年3月11日)
諸経費の計算方法
歩掛り表に単価を入れ、諸経費を計算して代価表を完成させます。
以下の計算例では、材料単価および労務単価は分かりやすい金額を例として使用しています。実際の積算では、各自治体が公表する設計労務単価および物価資料の実勢価格を使用してください。
STEP 1 材料費(労以外)を集計する
コンセント500円+プレート200円+取付枠100円=800円
雑材料:800円×0.02=16円
材料費計(労以外):816円
STEP 2 労務費(労)を計算する
電工:0.054人×28,000円(設計労務単価)=1,512円
労務費計(労):1,512円
STEP 3 諸経費を二区分で計算して合算する ← ここが令和8年改定のポイント
諸経費(労以外):816円×11%=90円
諸経費(労):1,512円×47%=711円
諸経費計:90円+711円=801円
二区分それぞれの金額をそのまま足し合わせます(2で割りません)。実際の積算では端数が生じることがあり、積算システムの設定に従って丸め処理が行われます。
完成した代価表
| 名称 | 単位 | 数量 | 単価(円) | 金額(円) |
|---|---|---|---|---|
| 連用形2P15Aコンセント 労以外 | 個 | 1 | 500 | 500 |
| プレート(1〜3ヶ用・1連用) 労以外 | 個 | 1 | 200 | 200 |
| 取付枠 労以外 | 個 | 1 | 100 | 100 |
| 雑材料(材料価格×0.02) 労以外 | 式 | 1 | — | 16 |
| 電工 労 | 人 | 0.054 | 28,000 | 1,512 |
| 諸経費(816×11%+1,512×47%) | 式 | 1 | — | 801 |
| 積算単価 | 3,129 | |||
誤りやすいポイント
諸経費は二区分を別々に計算する
令和8年改定後は「労以外×11%」と「労×47%」を必ず分けて計算し、合算します。二区分をまとめて一つの率で計算しないよう注意が必要です。
コンセント等の配線器具以外でも考え方は同じ
令和8年改定後の代価表作成では、コンセントだけでなくスイッチや照明器具など、他の項目でも同じ考え方で積算します。
歩掛り表の「区分」を確認し、以下のように分けて集計します。
- 労以外 → 材料費等
- 労 → 労務費
その後、
- 労以外に諸経費率(標準11%)
- 労に諸経費率(標準47%)
をそれぞれ乗じて合算すれば代価表が完成します。
器具が変わっても、令和8年改定で追加された「二区分計算の考え方」は共通です。この基本ルールさえ押さえておけば、幅広い工種で迷わず積算ができるようになります。
まとめ
- 積算基準の歩掛り表は、そのまま代価表の骨格になる
- 令和8年改定の変更点は諸経費の計算方法。材料費(労以外)×11%・労務費(労)×47%を別々に計算して合算する
- 基準の率は範囲で示されており、本記事では中間値(47%・11%)を使用
- コンセント以外の配線器具や照明器具でも、二区分計算の基本ルールは共通である
積算で困ったら「積算よろず相談箱」へ【全国対応】
こんなことで悩んでいませんか?
・この積算基準の解釈で合っているのか不安
・執務並行改修の割増し判断に迷っている
・共通費の考え方を確認したい
・自社に合った積算ソフトを知りたい
・積算ソフトの乗り換えを検討している
現役積算担当者が回答します。
相談無料・匿名OKです。
※ご希望に応じて積算ソフトの販売店やメーカー担当者をご紹介することも可能です。